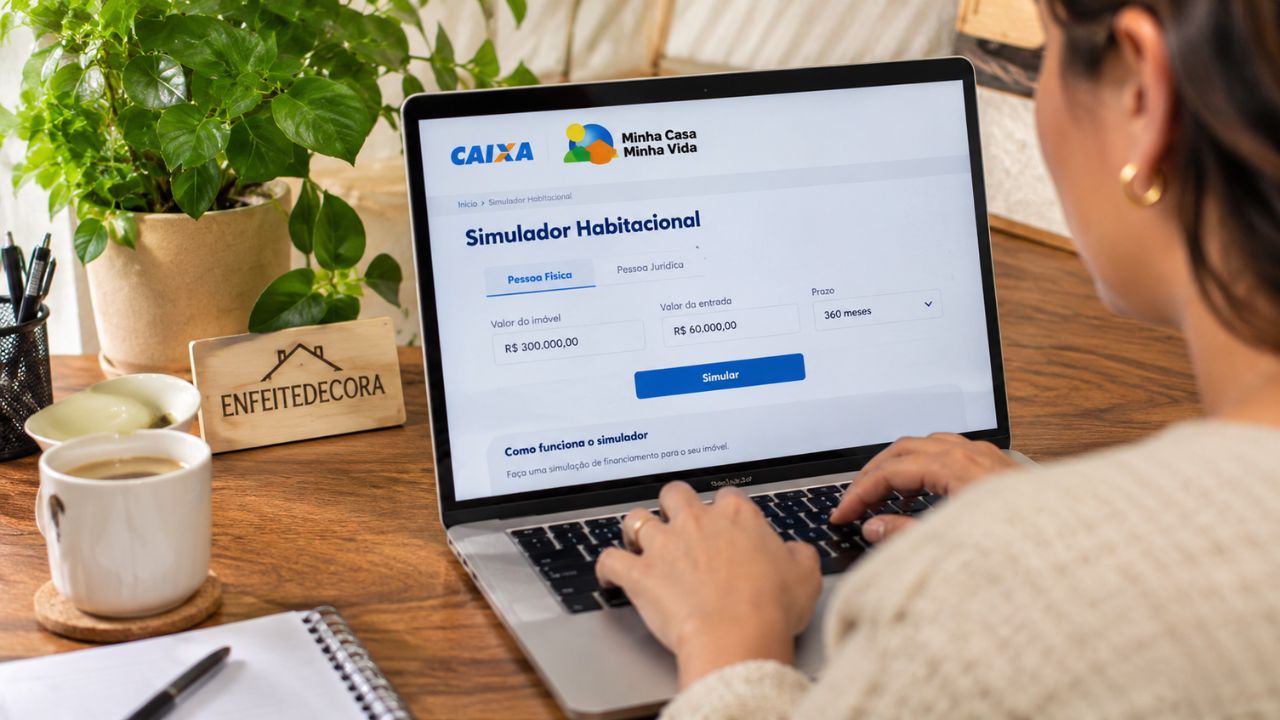
A renda familiar bruta mensal é o primeiro dado exigido pelo simulador Caixa Minha Casa Minha Vida, e é justamente esse número que define em qual das quatro faixas do programa a família se encaixa.
Antes de visitar uma agência ou procurar um corretor, o sistema já indica juros aproximados, subsídio disponível e o valor estimado da parcela. A ferramenta funciona pelo site da Caixa, pelo aplicativo Habitação Caixa ou em qualquer correspondente Caixa Aqui, e o resultado aparece em segundos depois de preenchidos poucos campos.
Acompanhe as novidades do Enfeite Decora
A seguir, o Enfeite Decora separou quais informações o sistema pede, como interpretar os números que aparecem na tela e em que ponto a simulação termina e a análise de crédito começa.
Quais dados o simulador pede antes de calcular o resultado?
O sistema solicita a renda familiar bruta mensal, o estado e a cidade onde o imóvel será comprado, a idade do proponente mais velho do grupo familiar e o valor aproximado do imóvel pretendido. Esses quatro pontos já bastam para que o simulador posicione a família em uma das faixas do Minha Casa Minha Vida.
Também é possível informar se há saldo de FGTS disponível e se algum participante da composição de renda já foi beneficiado pelo programa antes. Quem já recebeu subsídio em um financiamento anterior costuma ter o benefício reduzido ou indisponível em uma nova simulação, e o sistema sinaliza essa restrição automaticamente.
Como acessar o simulador passo a passo?
No site da Caixa, o caminho é entrar na seção de habitação, localizar a opção Minha Casa Minha Vida e clicar em simular financiamento. No aplicativo Habitação Caixa, o menu inicial já traz um atalho direto para a simulação, sem necessidade de login prévio.
Depois de abrir a ferramenta, o preenchimento segue nesta ordem:
- Informar a renda bruta mensal somada de todos os participantes da compra.
- Selecionar o estado e o município onde fica o imóvel, já que o teto de valor muda conforme a região.
- Indicar se o imóvel é novo ou usado, porque o programa trata as duas modalidades de forma diferente.
- Digitar o valor estimado do imóvel ou deixar o sistema sugerir a faixa de preço compatível com a renda informada.
- Conferir o resultado, que mostra faixa, juros de referência, subsídio estimado e parcela inicial.
Quem já tem o imóvel escolhido ganha mais precisão informando o valor exato do anúncio, em vez de usar uma estimativa genérica. A diferença entre um número redondo e o preço real do apartamento pode mudar a faixa de enquadramento e, consequentemente, o subsídio calculado.
O que cada resultado da tela significa?
A faixa aparece primeiro, numerada de 1 a 4 conforme a renda declarada. A Faixa 1 recebe famílias com renda de até R$ 3.200 e concentra o maior subsídio do programa, que pode chegar a R$ 55 mil. Já a Faixa 4, destinada a quem ganha até R$ 13 mil, não tem subsídio do governo, mas acessa juros abaixo dos praticados no mercado tradicional e financia imóveis de até R$ 600 mil.
Logo abaixo da faixa, o simulador mostra a taxa de juros de referência para aquele perfil. Nas Faixas 1 e 2, os percentuais giram entre 4% e 5,25% ao ano para cotistas do FGTS, bem abaixo dos 9% a 12% cobrados em um financiamento imobiliário comum pela linha SBPE. Essa diferença de juros é o que sustenta o apelo do programa para quem está deixando o aluguel.
O subsídio vem em seguida, expresso em reais, e funciona como um desconto direto na entrada do imóvel. Famílias da Faixa 1 costumam enxergar o maior abatimento, enquanto a Faixa 2 recebe valores proporcionalmente menores conforme a renda se aproxima do teto da faixa. Faixas 3 e 4 não exibem esse campo, porque o benefício não está disponível para essas rendas.
Por fim, aparece a parcela estimada, calculada a partir do saldo financiado depois de descontados entrada e subsídio. Esse número é uma referência inicial e tende a se ajustar quando a Caixa analisa renda comprovada, idade do proponente e prazo efetivamente contratado.
SAC ou Price: por que essa escolha aparece na simulação
Algumas versões do simulador permitem alternar entre o Sistema de Amortização Constante e a Tabela Price antes de fechar o resultado. No SAC, as parcelas começam mais altas e caem ao longo do contrato, porque a amortização do saldo devedor é fixa a cada mês. Na Price, as parcelas permanecem praticamente estáveis do início ao fim, já que o valor pago é recalculado para manter uma prestação próxima da anterior.
Famílias com orçamento apertado no começo do financiamento tendem a preferir a Price, justamente pela previsibilidade da parcela. Já quem consegue pagar mais nos primeiros anos economiza juros totais ao longo do contrato optando pelo SAC, porque o saldo devedor diminui mais rápido.
Como o FGTS entra na simulação?
Quem tem saldo na conta do FGTS pode informar esse valor no simulador para usá-lo como parte da entrada ou para reduzir o saldo a financiar. O sistema recalcula a parcela considerando esse aporte, e o resultado costuma mostrar uma prestação menor do que a de quem simula sem indicar o fundo.
O FGTS também pode ser usado depois, já durante o contrato, para amortizar parcelas ou reduzir o prazo do financiamento. Essa segunda opção não aparece no resultado da simulação inicial, mas vale considerar ao planejar o uso do fundo ao longo dos anos de pagamento.
Simular não garante aprovação: entenda a diferença
O número que aparece na tela do simulador é uma estimativa baseada nos dados informados pelo próprio usuário, sem qualquer consulta a órgãos de proteção ao crédito ou comprovação documental. A aprovação definitiva depende de análise de renda, histórico de crédito e avaliação do imóvel escolhido, etapas que só acontecem depois do pedido de financiamento.
Famílias enquadradas nas Faixas 1 e 2 costumam fazer a inscrição pela prefeitura do município, que organiza a lista de interessados e encaminha os processos à Caixa. Já nas Faixas 3 e 4, o caminho é direto: o interessado procura a agência, o correspondente bancário ou, desde a abertura do programa a outras instituições em 2026, bancos parceiros como Banco do Brasil e Itaú, que passaram a operar linhas do Minha Casa Minha Vida para essas faixas de renda.
Guardar o comprovante da simulação, com data e valores apresentados, ajuda na hora de conversar com o gerente ou correspondente, porque esse documento serve de referência inicial para a proposta formal. Ainda assim, o valor final da parcela só fica definido depois que a Caixa confirma a renda, o prazo escolhido e as condições específicas do imóvel.

| Para mais conteúdos do Enfeitedecora, siga o nosso X (Twitter), Instagram e Facebook,
inscreva-se no nosso canal no Pinterest,
no Google e acompanhe as atualizações sobre decoração, arquitetura, arte e projetos inspiradores. E-mail: [email protected] |